Competitividad de la manufactura local, en que debemos trabajar
Autor:
Ricardo M. BLANCO de HALLIBURTON ASOCIADOS
SRL, Consultora Industrial.
Consultor Sr. Especialista en Costos y OEE, mejoras de
Procesos Industriales y logísticos, Consultor Sr. en TPMPro y R&B
Management & Consulting, Profesor Universitario y Capacitador en empresas.
Competitividad
de la manufactura local, en que debemos trabajar
La competitividad
de una empresa se define como la capacidad de poder ofrecer un menor precio
de su producto a un determinado nivel de calidad. Concebida de esta manera se asume que las empresas más competitivas
podrán conseguir mayor cuota de mercado a expensas de empresas menos
competitivas.
Generalmente, esperamos que las autoridades que nos
gobiernan “toquen” el tipo de cambio para que la industria local vuelva a ser
competitiva “por arte de magia”, es decir que el problema que en su mayor parte
es interno de la empresa (a nivel micro) se espera que se resuelva fuera de la
misma (a nivel macro) entonces me cuestiono ¿Por qué no trabajar adentro?, pero
muchas veces la rutina diaria nos lleva a trabajar en lo urgente y nos
desenfoca de lo importante.
Hoy en día está
en boga el término competitividad y vemos con frecuencia que se utiliza la
expresión pérdida de competitividad para describir una
situación de aumento de costos en general y de los costos de
producción en particular, ya que
esto afectará negativamente al precio y en distinta medida al margen de
beneficio, dicha falta de competitividad amenaza a largo plazo la supervivencia
de un ente sí no se hace algo para mejorar, salvo que se las empresas en
cuestión se encuentren protegidas por algún mecanismo regulatorio o bien
trasladando su ineficiencia a los precios de sus bienes que en definitiva lo
pagamos todos.
Entonces, sí la pérdida
de competitividad tiene relación directa con los costos de producción debemos
enfocarnos en éste punto, pero, antes de hablar de costos de producción, es necesario recordar algunos
conceptos como ser el de producción, entendiendo por dicho término “... a toda
actividad económica que tiene por objeto aumentar la capacidad de los bienes
para satisfacer necesidades…” y, proceso
productivo seria “... el conjunto de acciones ejecutadas sobre
determinados bienes para darles distinta utilidad a la que tenían antes del
ejercicio de aquellas” (Osorio)
En todo proceso
productivo, ya sea para la “unidad” EMPRESA
como para cada acción particular que
dentro de ella se ejecute a través de en un proceso, una línea de trabajo,
etc., es factible reconocer, por un lado,
FACTORES o RECURSOS
productivos “entrados” al mismo y por el otro,
los PRODUCTOS o RESULTADOS
PRODUCTIVOS “salidos” de esa unidad, proceso, línea o máquina, es decir que
esos factores o recursos que ingresan a un proceso o empresa terminan generando
los productos o resultados productivos, simplificando, para obtener sus
PRODUCTOS la EMPRESA incurre en costos
para adquirir esos RECURSOS, ese costo
dentro del área productiva se denominan COSTO
DE PRODUCCIÓN y se compone de 3 elementos que son,
·
MATERIA PRIMA DIRECTA (MP): Comprende los elementos naturales o
los artículos y productos terminados de otra industria que componen un
producto.
·
MANO DE OBRA DIRECTA (MOD): Es el factor humano de la
producción, sin cuya intervención no podría realizarse la actividad
manufacturera, por ende es la cantidad
de horas el costo del tiempo que los
trabajadores han invertido en el proceso para fabricar productos
·
Y COSTOS INDIRECTOS DE FABRICACION (CIF): incluye el resto de
todos los costos que se realizan para
tener en operación una planta productiva
·
Bien, como
mencionaba en uno de los párrafos previos, sí
la pérdida de competitividad tiene relación directa con los costos de
producción debemos enfocarnos en éste punto y tomar las acciones
necesarias para mejorar los 3 elementos componentes del costo de producción, ya
sea el precio como la cantidad utilizada en cada elemento de la MP, MOD y CIF.
Así por ejemplo
para reducir el costo de MP es
necesario enfocarnos principalmente en el uso de la misma, su rendimiento, las
mermas y desperdicios, como así también en el precio de compra
Si encaramos
mejoras en la MOD las acciones necesarias
para mejorar el costo debe emprender
un proceso de capacitación y un exhaustivo control de uso del tiempo empleado
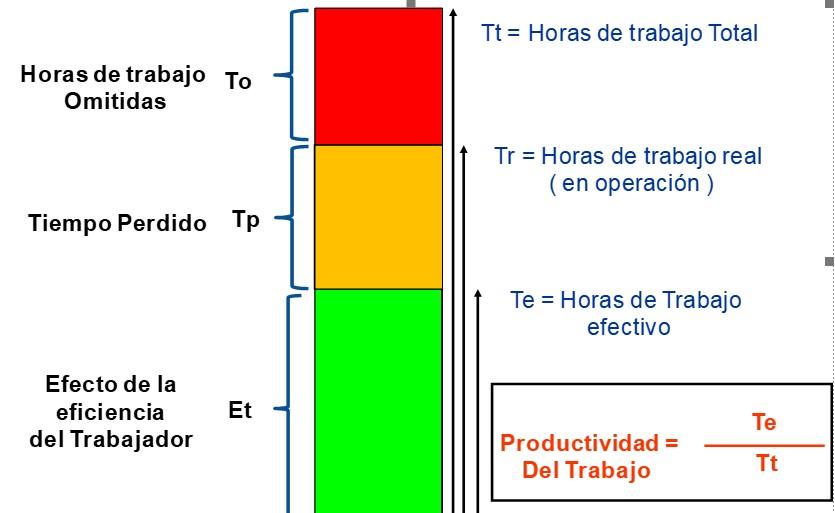
en la operación con el objetivo de erradicar la ociosidad de la misma. Sabemos
que del total de la jornada de trabajo de un empleado hay un tiempo que es trabajo omitido (descansos pagos, por
ejemplo el tiempo de refrigerios entre otros), otro es el tiempo perdido por equipos parados, falta de insumos, traslados
innecesarios, etc. y por último el tiempo
efectivo, que es el tiempo verdaderamente trabajado, para clarificar el
concepto a continuación vemos un gráfico ejemplificador
Y con relación
al tercer componente del costo de producción denominado el costo de fabrica o
costo indirecto de fabricación (CIF)
las acciones que debemos emprender
tienen que ver con los elementos que componen éste costo, enfocándonos
preferentemente en la reducción del consumo y costo de energía, servicios
generados o contratados, materias primas y mano de obra indirecta (nivel y
cantidad de supervisión y fuera de convenio), efectividad y costo del
mantenimiento, entre otros
Somos
conscientes que en el contexto actual no ayuda debido a una fuerte caída de la
demanda agregada más incrementos de los costos de producción en especial los
referentes a energía y salarios entre otros, que reduce los márgenes de
rentabilidad considerablemente. En algunos casos se puede llegar a trasladar
una parte del incremento de costos al precio pero esto nos hace perder
competitividad en el mercado local e internacional.
En nuestra
consultora tenemos las herramientas y sabemos cómo implementar éstas acciones
que le ayudarán a bajar en forma notable sus costos operativos, sabemos que no
es un trabajo sencillo ya que principalmente depende de un cambio cultural y de
la forma de encarar una mejora continua, pero se logran resultados concretos y
visibles en el corto a mediano plazo.